ખિસ્સામાં પાંચસો રૂપિયાની એકદમ કડક અને અસલી નોટ છે. જે ભારત સરકાર દ્વારા જારી કરાયેલી છે અને દેશની સર્વોચ્ચ બેંક ‘રિઝર્વ બેંક ઓફ ઇન્ડિયા’ (RBI) ના ગવર્નરની સહી સાથે “હું ધારકને પાંચસો રૂપિયા ચૂકવવાનું વચન આપું છું” તેવી ગેરંટી ધરાવે છે. આ નોટ લઈને તમે કોઈ આધુનિક શોપિંગ મોલ, મલ્ટિપ્લેક્સ કે પ્રખ્યાત રેસ્ટોરન્ટના કાઉન્ટર પર પહોંચો છો અને ત્યાં બેઠેલો કેશિયર સહેજ પણ ખચકાયા વિના એકદમ વિનમ્રતાથી કહી દે છે કે “માફ કરજો, અહીં કેશ નહીં ચાલે, ફક્ત UPI કે કાર્ડથી જ પેમેન્ટ કરવું પડશે.” એ ક્ષણે જે આંચકો લાગે છે, તે આપણા ગ્રાહક તરીકેના અધિકારને લાગે છે. રોકડા રૂપિયાનો અસ્વીકાર ભારત સરકાર દ્વારા જારી કરાયેલા કાયદેસર ચલણ અને દેશની આર્થિક વ્યવસ્થા પરના વિશ્વાસનો અસ્વીકાર છે.
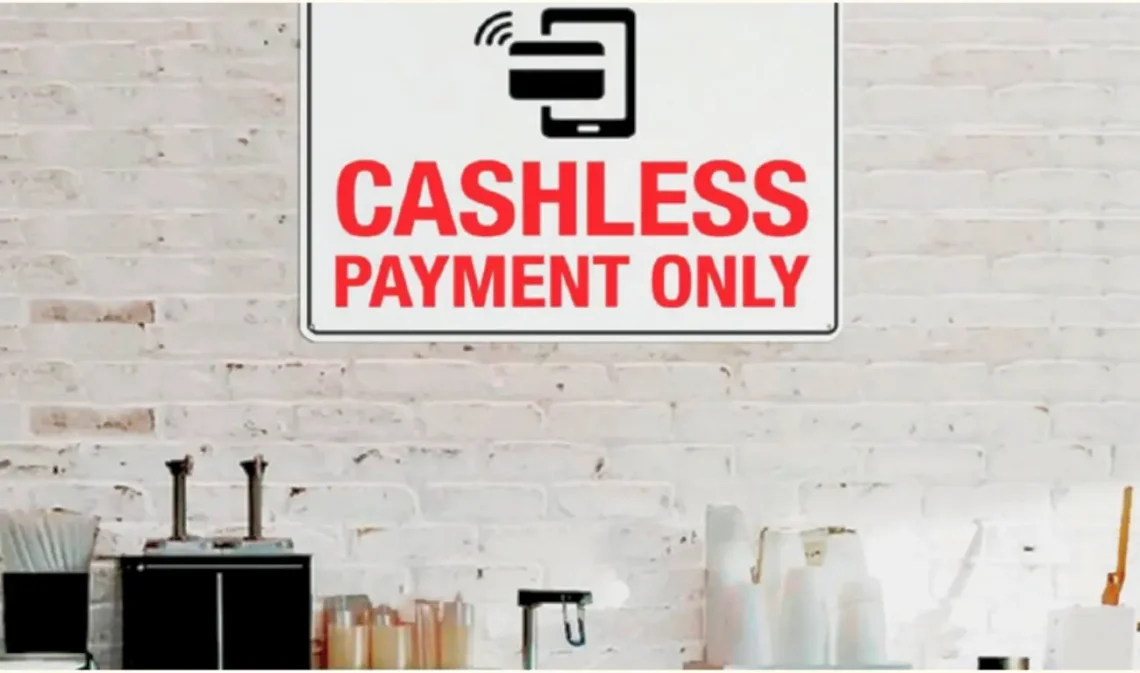
આજે દેશના બજારોમાં એક જોખમી પ્રથા આકાર લઈ રહી છે. સુવિધાના મખમલી પડદા પાછળ ‘ડિજિટલ સરમુખત્યારશાહી’ પગપેસારો કરી રહી છે. મોટા શહેરો તો ઠીક, હવે નાના નગરોમાં પણ શૉપિંગ મોલ્સ, મલ્ટિપ્લેક્સ, હોટેલ્સ, રેસ્ટોરન્ટ્સ, ફૂડ સ્ટોલ રોકડા રૂપિયા લેવાનો સરેઆમ ઇનકાર કરીને ગ્રાહકોને ડિજિટલ પેમેન્ટ માટે મજબૂર કરે છે. કાઉન્ટર પર લટકતા “No Cash” કે “Digital Payment Only”ના પાટિયા સામાન્ય નાગરિકના આર્થિક સ્વાતંત્ર્ય પરનો સીધો પ્રહાર છે.
આપણે તકનીકી પ્રગતિના વિરોધી બિલકુલ નથી. વડાપ્રધાન નરેન્દ્ર મોદીના નેતૃત્વમાં ‘ડિજિટલ ઇન્ડિયા’ અભિયાને દેશના અર્થતંત્રને નવી પાંખો આપી છે. લારી-ગલ્લાવાળાથી લઈને મોલના માલિકો સુધી નાણાકીય વ્યવહારો સરળ અને પારદર્શક બન્યા છે, તે ગર્વની બાબત છે. પરંતુ ટેક્નોલોજીનો સ્વીકાર કરવો અને ટેક્નોલોજીના નામે રોકડનો જ બહિષ્કાર કરવો આ બંને વચ્ચે આકાશ-પાતાળનો તફાવત છે. આ આધુનિકતા નથી, પણ આર્થિક દાદાગીરી છે. શું આપણે “ડિજિટલ બનવા” ના મોહમાં આપણી પસંદગીના મૂળભૂત અધિકાર ગુમાવી નથી રહ્યા?
જરા એ દ્રશ્યની કલ્પના કરો કે જ્યાં એક મજૂર અથવા તો એક વૃદ્ધ દંપતી કે ગ્રામીણ વિસ્તારમાંથી આવેલો ખેડૂત જે સ્માર્ટફોન વાપરતો નથી કે વાપરતા ડરે છે, તે પોતાની કમાયેલી મૂડી લઈને આ સંસ્થાઓના દરવાજે જાય છે. ત્યાં તેને કહેવામાં આવે કે “તમારા આ રૂપિયા અહીં નહીં ચાલે.” ત્યારે આ શબ્દો તેમની મહેનત અને સ્વાભિમાન પર વાગતો કોરડો બની જાય છે. હવે આની બીજી બાજુ જોઈએ તો ડિજિટલ પેમેન્ટની આખી વ્યવસ્થા નેટવર્ક, ઇન્ટરનેટ અને બેંકના સર્વર પર નિર્ભર છે. નેટવર્ક ગાયબ થઈ જાય, મોબાઈલની બેટરી ખૂટી જાય, બેંકનું સર્વર ડાઉન થઈ જાય કે ખિસ્સામાંથી ફોન ચોરાઈ જાય, ત્યારે આ ભવ્ય હાઈ-ટેક વ્યવસ્થા પત્તાના મહેલની જેમ તૂટી પડે છે. આવા કટોકટીના સમયે કે કુદરતી આફતો વખતે ખિસ્સામાં રહેલી રોકડ જ માણસનો સાચો અને વફાદાર સાથી બને છે. છતાં, કેટલાક વ્યાપારીઓ જાણે રોકડા રૂપિયા લેવા એ કોઈ કાનૂની ગુનો હોય તેવું વર્તન ગ્રાહકો સાથે કરે છે.
જો ભારત સરકાર દ્વારા જારી કરાયેલા રોકડા રૂપિયા દેશના જ બજારોમાં ન ચાલે, તો પછી એ નોટ પર છાપેલા ‘લીગલ ટેન્ડર’ના વચનની કિંમત શું રહી? સૌથી ચિંતાજનક બાબત એ છે કે આ ગંભીર મુદ્દે સરકારે હજુ સુધી કોઈ કાર્યવાહી નથી કરી. એક તરફ દેશની ટંકશાળોમાં કરોડો રૂપિયાના ખર્ચે ચલણી નોટો છાપવામાં આવે છે અને બીજી તરફ ખાનગી સંસ્થાઓ ખુલ્લેઆમ તેનો અસ્વીકાર કરે છે. આનાથી મોટી વિસંગતિ કઈ હોઈ શકે?
વિશ્વના અનેક વિકાસશીલ દેશો અને વિકસિત દેશોમાં પણ ગ્રાહકોના હિતમાં રોકડ સ્વીકારવાની ફરજ અંગે ખાસ જોગવાઈઓ બનાવવામાં આવી છે. જો ભારતમાં પણ રોકડ કાયદેસર છે, તો તેને નકારનારાઓ સામે સરકાર કેમ કડક દંડનાત્મક કાર્યવાહી નથી કરતી? અને જો આ બાબતે કોઈ કાયદો ના હોય તો સરકારે વિના વિલંબ કઠોર કાયદો ઘડવો જોઈએ. વધારે નહીં તો ઓછામાં ઓછા બે-પાંચ હજાર રૂપિયા સુધીના નાના અને મધ્યમ વહેવારોમાં તો રોકડા રૂપિયા સ્વીકારવાનું દરેક વેપારી માટે કાયદેસર રીતે ફરજિયાત હોવું જ જોઈએ. જો સરકારની છાપેલી નોટ બજારમાં સ્વીકારવામાં ન આવે, તો પ્રશ્ન માત્ર આર્થિક વ્યવહારનો નથી રહેતો; પ્રશ્ન સરકારના પોતાના વચનની વિશ્વસનીયતાનો બની જાય છે.
આ લેખનો આશય ‘ડિજિટલ ઇન્ડિયા’ની પ્રગતિને રોકવાનો બિલકુલ નથી. ડિજિટલ પેમેન્ટ ચોક્કસપણે આવકાર્ય છે, પણ તેની સાથે દેશના સત્તાવાર ચલણનું સન્માન પણ જળવાવું જોઈએ. ચૂકવણીનું માધ્યમ પસંદ કરવાનો અધિકાર ગ્રાહકનો હોવો જોઈએ, પછી ભલે તે રોકડ હોય, ક્રેડિટ કાર્ડ હોય કે પછી UPI. ચૂકવણી બાબતે વેપારીની મરજી બિલકુલ ના હોવી જોઈએ. ખાસ કરીને નાના વહેવારોમાં તો બિલકુલ નહીં.
હવે નાગરિક તરીકે આપણી પણ ફરજ છે કે જ્યાં પણ “Only UPI” “Digital Payment Only” કે “Cashless” જેવા ગ્રાહક વિરોધી બોર્ડ દેખાય ત્યાં પ્રશ્ન પૂછો. સંચાલકોને લેખિત વિરોધ નોંધાવો, ગ્રાહક સુરક્ષા ફોરમનો સંપર્ક કરો અને સોશિયલ મીડિયા પર અવાજ બુલંદ કરો. જો કંઈ ના કરી શકો તો દેશના વડાપ્રધાન આદરણીય શ્રી નરેન્દ્ર મોદી પાસે ફરિયાદ નોંધાવો, જે PMO Portal પર ઓનલાઈન પણ નોંધાવી શકાય છે.
મોદી સરકારને પણ નમ્ર વિનંતી છે કે દેશની ચલણી નોટોનું ગૌરવ અને કિંમત જાળવી રાખવા માટે તાકીદે એક સ્પષ્ટ કાયદો લાવો. જે રોકડા રૂપિયાની વૈધતાનું વચન દેશની સર્વોચ્ચ બેંક આપે છે, તે વચન બજારમાં પળાવવું પણ સરકારની જ જવાબદારી છે.
આખરી વિચાર : એક અંગ્રેજી કહેવત અનુસાર “Government should be of the people, by the people, for the people.” એટલે કે “સરકાર લોકોની, લોકો દ્વારા અને લોકો માટે હોવી જોઈએ.” તમે ભલે જેના સમર્થક હો, પહેલા તમે ભારત દેશના નાગરિક છો એ ભૂલતા નહીં.
#રાજી_રહેજો #Raji_Rahejo #ઝરૂખો #jharukho #RC #રામચાવડા #POV #GMD #GujaratiMidDay Gujaratimidday.com
(લોકપ્રિય દૈનિક ‘ગુજરાતી મીડ-ડે’ની મારી સાપ્તાહિક કોલમ POV (પોઇન્ટ ઑફ વ્યૂ)માં બુધવાર તા. ૧૭/૦૬/૨૦૨૬ ના રોજ પ્રકાશિત થયેલો મારો લેખ)